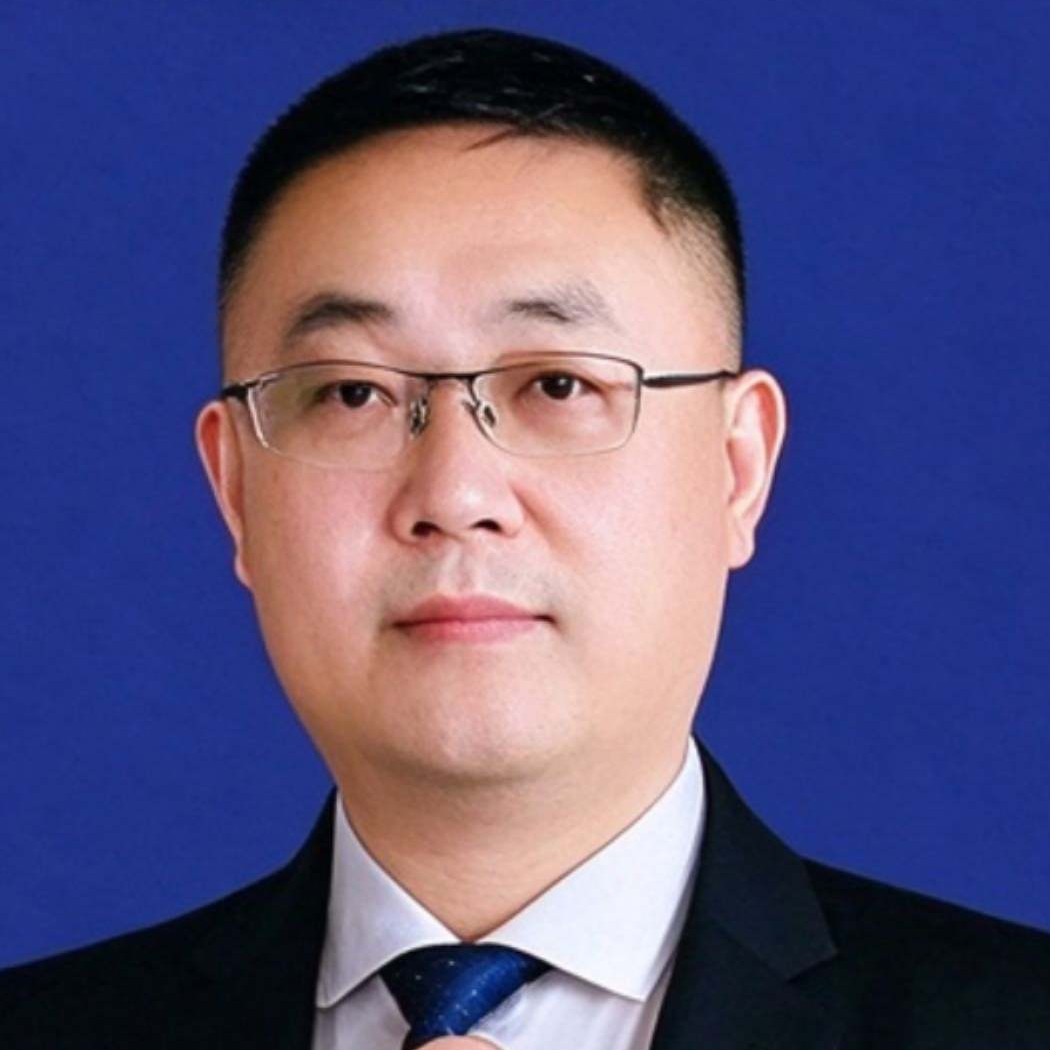
戴卓老师的公开课程通知将其与《纳税筹划与企业涉税风险防范》对应。对企业而言,纳税筹划首先要建立在真实业务、准确核算和合规边界之上,风险防范也需要贯穿合同、票据与内部流程。本文从管理视角梳理学习重点,不提供具体税务结论。
财税处理应从业务实际出发,先确认交易对象、合同约定、资金流、票据和交付记录是否相互一致。信息不完整时,单看某一张凭证容易误判业务性质。建立业务部门与财务部门的沟通机制,有助于让核算依据更完整。
所谓筹划不是寻找脱离实际的技巧,而是在适用规则范围内评估不同业务安排的影响。企业需要说明方案对应的真实交易、内部审批和资料留存,并由专业人员结合适用规则审查。任何方案都不能脱离具体事实和现行要求。
涉税风险可能来自合同条款、开票信息、费用归集、收入确认、关联交易和申报资料之间的不一致。企业可以按流程标出关键节点、责任岗位和需要留存的文件,定期检查资料是否完整、审批是否可追溯。
出现差异时,重点是及时查明原因并补足事实记录,而不是只在申报环节做表面修正。把异常处理机制嵌入采购、销售、报销和结算流程,能够让风险更早暴露,也让后续核查有清晰依据。
税务工作往往依赖业务、财务、法务和管理层共同提供信息。若合同由业务部门签订、凭证由财务部门处理、资料由多个系统保存,就需要明确接口和交接责任,避免重要信息散落在个人邮箱或聊天记录中。
企业可以通过定期培训、案例复盘和流程抽查提升协同效率。培训内容应与本企业真实业务相连,同时区分一般知识和具体法律判断。遇到复杂交易或政策适用问题,应及时寻求具备资质的专业人士意见。
西安交通大学公开通知预告该课题安排在2026年11月21日至22日,并注明以实际安排为准。计划时间不等于最终开课确认;关注课程的读者应索取最新通知,确认授课人员、具体时段和招生情况。
本文讨论的是企业风险管理与学习方法,不构成法律或税务意见,也不针对任何企业提供筹划方案。税收政策和执行口径可能变化,具体事项应依据办理时有效规则,并由专业税务人员结合真实材料判断。
公开安排说明:西安交通大学研修班公开通知将戴卓与《纳税筹划与企业涉税风险防范》对应,页面预告2026年11月21日至22日课程并注明安排以实际为准。页面排期不等于最终开课确认或招生承诺,当前安排请以最新正式通知核实。
老师公开履历:戴卓。通知介绍其有多年税务工作经验,曾在税务系统从事税务工作,并担任企业财税课程讲师。
本文依据本站公开师资履历与对应课程页面的题目作知识性梳理,不是课堂实录,不代替老师表达未公开的个人观点。报名或安排学习前,请核对当前期次、课表、教师和时间;如公开页面记录的是历史课次,不代表该课题目前仍在开班。
查看戴卓老师的师资履历:戴卓老师师资介绍。
索要详细招生简章、课表和报名咨询,请致电 4000616586,联系人程老师;咨询微信:pxbbaoming。
了解更多详情,请点击访问:课程首页
联系电话:400-061-6586 程老师
上一篇:党宝海老师研究辽金元民族史什么?从区域联系读懂“大中国”的历史形成
下一篇:没有了
我们的口号
官方微信二维码
版权所有:北京宏玥博识文化发展有限公司


